Structurer sans rigidifier
Partir du calendrier réel
La plupart des approches classiques commencent par un objectif lointain, puis tentent de le traduire en montants réguliers; cette section propose l’angle inverse, en partant du calendrier réel, des dates de revenu et des dépenses récurrentes pour identifier les moments où un geste d’épargne est le plus réaliste, même modeste.
Simplifier les choix clés
Ici, l’accent est mis sur la réduction du nombre de décisions à prendre, en privilégiant quelques règles simples et des montants ajustables, plutôt que des arbitrages complexes qui exigent chaque mois une énergie mentale rarement disponible sur la durée.
Prévoir l’adaptation
Cette partie rappelle qu’aucune habitude n’est intangible: des pauses, des diminutions temporaires ou des réorganisations complètes peuvent être nécessaires, sans que cela ne signe l’échec de la démarche, à condition de prévoir dès le départ comment reprendre le fil.
Reconnaître les limites
Enfin, le texte souligne que ce site reste une ressource d’information générale et ne remplace pas un avis qualifié; pour toute décision lourde de conséquences, un échange avec un professionnel demeure essentiel, notamment pour tenir compte de la situation globale et du cadre réglementaire suisse.
Passer de la théorie au quotidien
Repérer les bons moments
En observant une semaine ordinaire, il devient possible d’identifier quelques moments où l’attention est disponible pour prendre des décisions calmes; ces créneaux valent souvent mieux que de grandes résolutions prises tard le soir, lorsque la fatigue rend chaque choix plus difficile.
Établir des règles simples
L’expérience montre qu’un petit nombre de règles claires, connues à l’avance, aide davantage qu’une liste détaillée de consignes; définir par exemple ce qui se passe en cas de dépense imprévue permet d’éviter que l’émotion du moment ne dicte entièrement le comportement financier.
Accepter une trajectoire imparfaite
Enfin, la capacité à revenir sur une habitude sans se juger excessivement constitue un atout majeur pour l’épargne à long terme; accepter que la trajectoire ne soit pas parfaitement linéaire permet souvent de poursuivre l’effort plus longtemps.
Ce contenu offre un cadre d’analyse et des pistes d’ajustement pour les habitudes d’épargne, mais il ne fournit pas de recommandation personnalisée ni de promesse de résultat; toute décision importante mérite un avis qualifié et une prise en compte complète de la situation individuelle.
Mettre les habitudes au centre
Repenser les habitudes qui construisent l’épargne
Là où beaucoup de discours financiers parlent de produits et de performance, cette page se concentre sur le terrain moins spectaculaire mais décisif des habitudes: les gestes répétés, les choix presque automatiques et les limites assumées d’une démarche d’épargne réaliste.
L’idée selon laquelle il suffirait de décider de mettre plus de côté pour que l’épargne se constitue tranquillement ignore un fait central: la plupart des décisions financières ne se prennent pas dans le calme d’un tableur, mais dans le bruit du quotidien, entre une facture inattendue, un trajet en retard et un message de dernière minute. Cette page part de ce décalage pour proposer une approche plus lucide de l’épargne à long terme, centrée sur les habitudes concrètes plutôt que sur la seule volonté. Plutôt que de glorifier la discipline parfaite, le contenu observe comment les personnes qui parviennent à accumuler progressivement un capital ont souvent mis en place des mécanismes presque invisibles, des déclencheurs simples et des automatismes supportables, adaptés à la réalité des revenus en Suisse. Aucune promesse de résultat n’est faite: les imprévus existent, les marchés évoluent et certaines périodes rendent tout effort plus difficile. En revanche, il est possible de clarifier ce qui dépend vraiment du comportement quotidien et ce qui relève de facteurs extérieurs, afin de réduire la culpabilité inutile et de concentrer l’énergie sur quelques décisions structurantes. Cette page ne vend ni produits ni accompagnement, elle propose un cadre de réflexion exigeant mais accessible pour repenser la manière dont l’épargne s’inscrit dans la vie de tous les jours, sur plusieurs années.
Pourquoi analyser les habitudes change la donne
En se concentrant sur ce qui se passe entre deux relevés de compte, cette page propose un cadre pour rendre l’épargne moins dépendante de la seule motivation et davantage ancrée dans des habitudes concrètes, adaptées aux contraintes d’une vie active en Suisse.
Rythme réaliste
Vision progressive
Observer les habitudes avec plus de distance
PerspectiveEn décortiquant la manière dont se prennent réellement les décisions d’épargne, cette page aide à sortir d’une vision purement morale du sujet et à adopter une perspective plus analytique, où les habitudes peuvent être observées, ajustées et parfois simplifiées.
Habitudes et déclencheurs
Cette page démonte l’illusion de la volonté parfaite et examine, de façon structurée, comment se construisent vraiment des habitudes d’épargne capables de survivre aux aléas d’une vie active en Suisse.
Ce que l’analyse des habitudes permet de mieux saisir
-
Comprendre l’origine réelle des décisions d’épargne: Cette section montre comment les décisions liées à l’épargne naissent rarement d’un calcul froid, mais plutôt d’un ensemble de routines, de rappels et de contextes récurrents, en s’appuyant sur des apports de chercheurs en économie comportementale et en psychologie de la décision.
-
Transformer les bonnes intentions en routines visibles: Ici, l’accent est mis sur la traduction de ces connaissances en gestes concrets: définir des montants supportables, choisir un moment précis du mois pour agir, et limiter le nombre de décisions à prendre pour éviter que la fatigue ne vienne saboter les meilleures intentions.
-
Gérer les pauses et les imprévus sans abandonner: Cette partie aborde la gestion des interruptions inévitables: périodes de dépenses élevées, changements professionnels ou familiaux, en expliquant comment suspendre, réduire ou réorganiser l’effort sans considérer que tout le dispositif est à recommencer depuis zéro.
-
Articuler vision à long terme et petits pas: Une autre section compare les approches classiques, centrées sur des objectifs lointains, avec des méthodes plus graduelles, basées sur des paliers et des revues régulières, afin de réduire le fossé entre le plan idéal et la réalité vécue mois après mois.
-
Identifier les limites et préparer un échange qualifié: Enfin, le texte rappelle ce que ce site ne fait pas: il ne fournit ni conseil personnalisé ni recommandation de produits, et invite à solliciter un avis professionnel pour toute décision importante, en gardant en tête que les résultats restent incertains et peuvent évoluer dans le temps.
Ce que cette page explore
Cette page a pour ambition de décortiquer la mécanique des habitudes d’épargne sans la recouvrir de slogans. Elle commence par analyser la façon dont se forment réellement les décisions financières du quotidien, en s’appuyant sur des travaux d’économie comportementale qui montrent l’influence des routines, des signaux visuels et de la fatigue mentale. Elle explore ensuite comment transformer cette connaissance en gestes concrets: choix de dates repères, montants automatiques raisonnables, règles simples pour gérer les dépenses exceptionnelles sans abandonner tout effort d’épargne. Une attention particulière est portée aux spécificités suisses, où le coût de la vie, la mobilité professionnelle et la diversité des situations rendent toute trajectoire particulièrement sensible aux imprévus. Le texte insiste sur les limites de ce qu’un contenu en ligne peut apporter: il ne remplace ni un échange personnalisé, ni une analyse détaillée de la situation globale, et ne propose aucune décision prête à appliquer. En revanche, il offre une grille de lecture pour distinguer les habitudes réellement utiles des rituels rassurants mais peu efficaces, et pour accepter qu’un plan d’épargne solide intègre dès le départ la possibilité de pauses, de révisions et d’adaptations. Enfin, cette page est pensée comme un complément aux autres ressources du site, afin d’aider à préparer des questions plus précises lorsqu’un avis qualifié devient nécessaire.
Une focale assumée sur les mécanismes quotidiens
Visualiser des habitudes d’épargne ancrées dans le réel
Utiliser des rappels ciblés
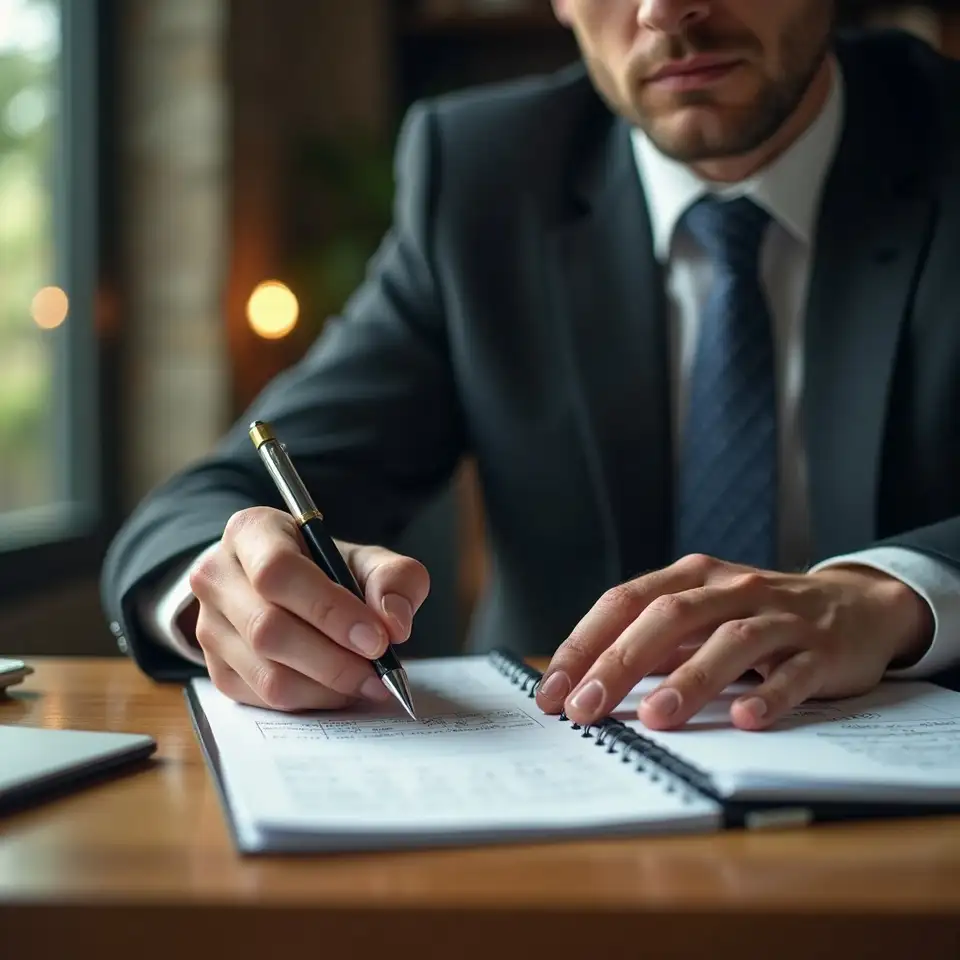
Écrire ses propres règles
Un carnet minimaliste répertorie quelques règles claires pour gérer les dépenses exceptionnelles, les retards et les ajustements de montants; cet outil symbolise l’importance de décider à l’avance comment réagir, plutôt que d’improviser sous la pression.