Clarifier avant de demander conseil
Lorsque la trajectoire s’écarte du plan, la clarté des questions devient un atout décisif.
Lorsqu’une trajectoire d’épargne commence à diverger du scénario imaginé, la réaction
instinctive oscille souvent entre le maintien rigide du plan au prix d’un inconfort
excessif et l’abandon pur et simple. Cette page suggère une troisième voie, plus
nuancée, où les montants, les dates et l’horizon de temps sont ajustés de façon
méthodique. Si certaines questions restent en suspens, notamment lorsque des décisions
importantes se profilent, il peut être utile de les formuler clairement avant de
solliciter un avis qualifié, afin que l’échange porte sur des choix concrets plutôt que
sur des impressions générales.
Formuler une question
Rappeler les limites nécessaires
Toute démarche d’épargne s’inscrit dans un environnement incertain, que ce contenu ne peut ni prédire ni maîtriser.
Même avec un cadre structuré, il reste essentiel de garder en tête que toute démarche
d’épargne comporte des incertitudes et des limites importantes. Les revenus peuvent
évoluer, les dépenses incompressibles augmenter, et les marchés financiers rester
volatils; aucune méthode ne permet d’éliminer ces facteurs. Cette page ne fournit que
des repères généraux pour organiser des ajustements successifs, et ne remplace ni un
diagnostic complet de situation ni un conseil individualisé. Pour toute décision lourde
de conséquences, notamment lorsqu’il s’agit d’engagements de long terme, il demeure
prudent de consulter un professionnel qualifié et de prendre connaissance des
avertissements légaux du site, qui précisent la portée et les limites des informations
mises à disposition. Past performance doesn't guarantee future results et les
résultats peuvent varier selon les situations individuelles.
Lire l’avertissement
Quand le plan rencontre la réalité
Une fois la phase d’enthousiasme initial passée, de nombreuses démarches d’épargne se
heurtent à la même difficulté: la réalité ne correspond pas exactement au scénario
imaginé. Une dépense inattendue, un changement d’emploi, une variation de revenu ou
simplement une fatigue prolongée viennent bousculer les montants prévus. Plutôt que de
considérer ces écarts comme la preuve que le plan était mauvais ou que la volonté fait
défaut, cette page propose de les traiter comme des signaux normaux dans une trajectoire
de long terme. L’enjeu devient alors de décider comment ajuster: réduire temporairement
l’effort, déplacer un objectif, ou accepter que certaines étapes prennent plus de temps.
En Suisse, où les transitions professionnelles et les coûts fixes peuvent évoluer
rapidement, cette capacité d’ajustement est souvent plus déterminante que le niveau de
détail du plan initial. Le contenu insiste sur le fait qu’aucun site ne peut anticiper
toutes les situations ni fournir une réponse universelle; il invite donc à utiliser ces
repères comme une grille de lecture, à documenter ses propres choix et, lorsque les
enjeux deviennent importants, à préparer un échange avec un professionnel, en gardant
toujours en tête que les résultats peuvent varier et ne sont jamais assurés.
Pourquoi l’ajustement mérite une page entière
Cette page ne propose pas un nouveau plan d’épargne, mais une manière d’orchestrer les révisions successives du plan existant, en acceptant les détours et en gardant un fil conducteur clair, sans promesse de résultat ni service d’accompagnement caché.
Marges de manœuvre
Réduire la pression liée aux écarts
SérénitéEn assumant que les trajectoires d’épargne ne sont pas linéaires et que les résultats peuvent varier, la page contribue à réduire la culpabilité inutile et à replacer les écarts par rapport au plan dans une perspective de long terme, plus apaisée et plus réaliste.
Composer avec une trajectoire d’épargne qui change
Au lieu de rêver d’une trajectoire d’épargne parfaitement rectiligne, ce contenu assume les détours, les pauses et les reprises, et montre comment les intégrer sans perdre le fil de l’accumulation à long terme.
Les discours dominants sur la constitution de capital suggèrent souvent qu’un bon plan d’épargne se définit une fois pour toutes, puis se déroule comme prévu, à condition d’avoir suffisamment de volonté. Cette page part du constat inverse: dans la réalité, les trajectoires financières sont faites de détours, de ralentissements et parfois de pauses imposées. Plutôt que de présenter l’écart au plan initial comme un échec, le contenu examine comment intégrer ces variations dans une démarche cohérente, compatible avec la vie en Suisse et ses coûts élevés. L’objectif n’est pas de dresser une liste de recettes miraculeuses, mais de proposer une façon structurée de revisiter régulièrement ses décisions, d’ajuster les montants mis de côté et de réévaluer l’horizon temporel, sans renoncer pour autant à l’idée de long terme. Cette page ne fournit ni recommandation personnalisée ni choix de produits financiers; elle sert de cadre pour comparer différentes options d’ajustement, en restant lucide sur l’incertitude des revenus, des dépenses et des marchés, et sur le fait que les résultats peuvent évoluer dans le temps.
Mettre en images une épargne qui s’ajuste dans le temps
Réviser sans tout effacer
Cette scène illustre l’idée d’une révision périodique: plutôt que de tout remettre en
cause, la personne ajuste quelques chiffres, ajoute des commentaires et date les
modifications, afin de garder une trace des décisions prises et des raisons qui les ont
motivées.
Planifier des points de contrôle
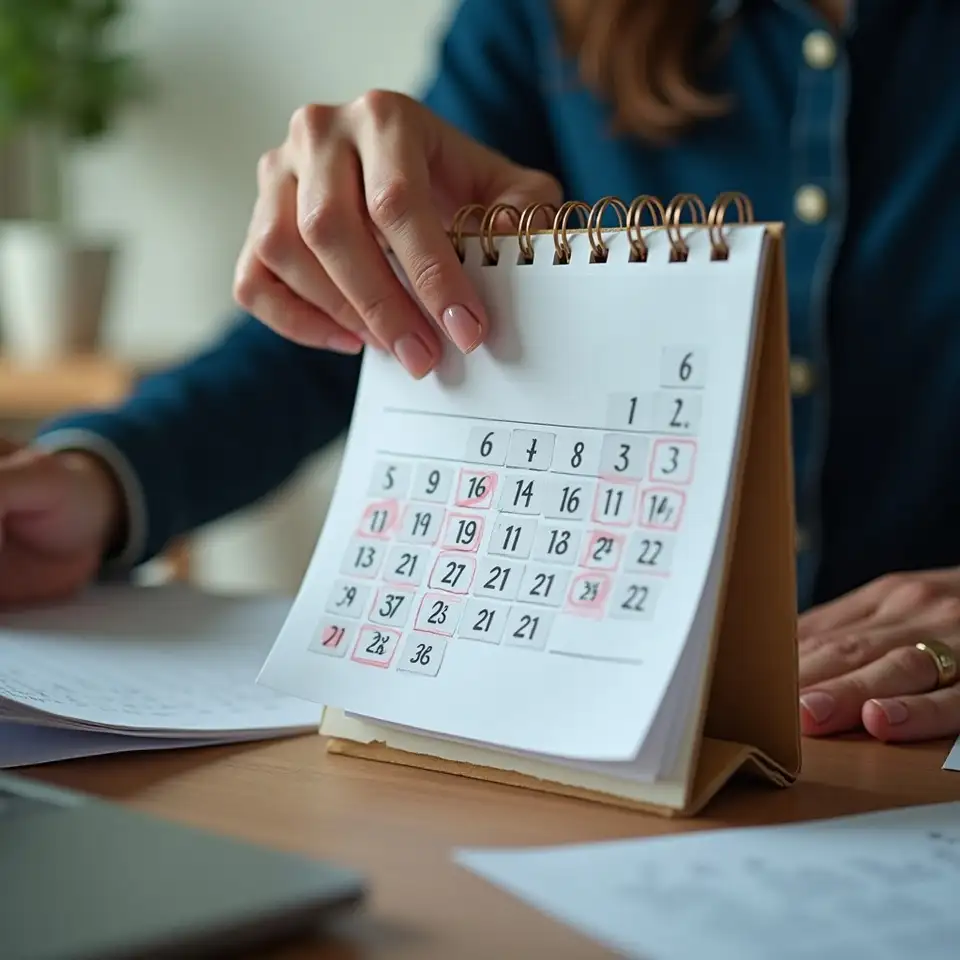
Un calendrier simple, ponctué de quelques repères visuels, symbolise l’importance de fixer à l’avance des moments dédiés à la relecture du plan d’épargne, pour éviter que les ajustements ne soient décidés uniquement sous la pression des urgences.
Redéfinir l’horizon de long terme
L’image montre une adaptation réfléchie d’un objectif à long terme, à la suite d’un
événement important; l’accent est mis sur la continuité de la démarche, même si
l’horizon est modifié, plutôt que sur l’abandon de toute ambition de constitution de
capital.